
티스토리 뷰
반응형

머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
🏢 부동산 이슈 브리핑 — Vol.10 편
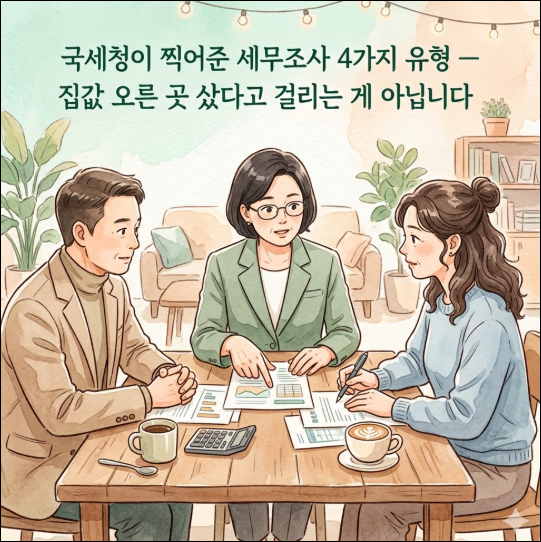
🔍 국세청이 찍어준 세무조사 4가지 유형 — 집값 오른 곳 샀다고 걸리는 게 아닙니다
⚡ 핵심 한마디 — 집값 오른 곳을 샀다고 세무조사 대상이 되는 게 아니다. 소득 대비 과도한 자금, 증여세 미신고, 허위 차용증이 실제 걸리는 이유다.
💚 한정숙 세무사
2F | 세무조사 실무 전문
🩷 박종순 공인중개사
1F | 시장 현황 담당
💙 유단비 금융컨설턴트
3F | 자산 전략 담당
📰 국세청 보도자료가 나왔다 — 탈루 혐의자 127명 선정
🩷 박종순 공인중개사
"국세청이 부동산 탈루 혐의자 127명에 대해 자금 형성 과정을 철저하게 검증하겠다고 보도자료를 냈어요. '시세 차액을 노린 다주택자' '집값 오르는 곳 취득자'라는 표현이 있어서 처음엔 집 샀다고 다 조사한다는 건가 해서 놀랐거든요." 😮💚 한정숙 세무사
"오해하시면 안 돼요. 집값 오르는 곳을 샀다는 것 자체는 전혀 문제가 없어요. 실제 걸리는 이유는 소득 대비 과도한 자금 동원, 증여세 미신고, 허위 차용증이에요. 보도자료 제목은 좀 감성적이었지만 실제 사례 내용을 보면 아주 명확해요. 사실 이 자료가 현재 부동산 시장 분석 자료 중 가장 솔직하게 잘 쓰여 있어요. 서울 비강남권 상승, 양극화 지속, 현금 부자 거래 증가까지 다 담겨 있거든요." 💡📋 세무조사 4가지 유형 — 내가 해당되는지 체크하기
| 유형 | 대상 | 실제 문제 포인트 |
|---|---|---|
| ① | 현금 부자·개인간 차용 과다 | 뚜렷한 신고 소득 없이 대규모 현금으로 고가 아파트 취득 |
| ② | 시세차익 목적 다주택자 | 소득·재산 대비 과도한 자금 + 탈세 의심 자금으로 취득 |
| ③ | 급등 지역 취득자 (성북구·장위, 광명, 구리 등) |
급등 지역 취득 자체가 아닌 자금 출처 소명 불가가 문제 |
| ④ | 30억 이상 초고가 주택 | 소득 아무리 높아도 재산 형성 과정 전수 검증 중 |
🔎 실제 걸린 사례 5가지 — 공통점이 있다
💙 유단비 금융컨설턴트
"실제 사례를 보면 어떤 패턴이 있는지 한눈에 보이더라고요. 단순히 비싼 집을 샀다는 이유로 걸린 게 아니었어요." 🤔💚 한정숙 세무사
"네, 다 비슷한 패턴이에요. 국세청이 가장 먼저 보는 게 소득 대비 자산 증가 속도예요. 특정 기간, 보통 5년 안에 소득에 비해 자산이 급격히 늘었다면 들여다봐요. 이상하다 싶으면 그때 특수관계자 거래 내역, 현금 흐름을 파고드는 거죠." 💡| 사례 | 누가 | 뭘 했나 | 왜 걸렸나 |
|---|---|---|---|
| ① | 자녀 부부 | 부친 해외 주식 매각 직후 자녀 30억 아파트 취득 | 증여세 미신고 |
| ② | 자녀 | 부친에게 10억 차입, 차용증에 "아버지 사망 시 상환" | 허위 차용증 → 사실상 증여로 판단 |
| ③ | 중견기업 대표 | 기존 2채 보유 중 30억 추가 매입, 3주택 취득세 중과 | 자금 출처 소명 불가 + 편법 증여 |
| ④ | 농산물 중개업체 | 신고 소득보다 훨씬 높은 가격대 아파트 취득 | 현금 매출 신고 누락 → 소득세 탈루 + 사업세 동시 추징 |
| ⑤ | 치과 의사 | 신고 소득 적은데 50억 아파트 취득, 부모 현금 지원 | 소득 누락 + 증여세 미신고 양쪽 동시 추징 |
⚠️ 가장 위험한 것 — 허위 차용증, 이렇게 쓰면 바로 걸린다
🩷 박종순 공인중개사
"차용증 쓰면 괜찮다고 아는 분들이 많은데 사례 2번이 충격적이에요. 차용증에 '아버지 사망 시 원금과 이자 일시 상환'이라고 썼다가 걸린 거잖아요." 😮💚 한정숙 세무사
"차용증은 제3자가 봤을 때 실제 거래처럼 보여야 해요. '아버지 돌아가실 때 드릴게요'는 누구도 수용할 수 없는 조건이잖아요. 제대로 된 차용증은 이렇게 써야 해요." 💡| 항목 | ❌ 걸리는 방식 | ✅ 올바른 방식 |
|---|---|---|
| 상환 기간 | 채권자 사망 시 상환 | 5년 이내 명확한 날짜 기재 |
| 이자 지급 | 사망 시 원금과 함께 일시 지급 | 매월 이자 이체 (4.6% 이상) |
| 원금 상환 | 상환 실적 없음 | 연 1회 이상 원금 일부 상환 |
| 무이자 여부 | 무이자 (2.17억 이하도 위험) | 소액이라도 반드시 이자 지급 |
💡 결론 — 세금 많이 내면 많은 문제가 해결된다
💙 유단비 금융컨설턴트
"결국 집을 사지 말라는 게 아닌 거잖아요. 원칙대로 하면 된다는 거죠?" 🤔💚 한정숙 세무사
"맞아요. 원칙은 세 가지예요.① 신고 소득을 충분히 높게 유지하라. 소득세를 좀 더 내더라도 소득이 높으면 자금 출처가 자연스럽게 소명돼요.
② 부모에게 받는 건 증여세 신고로 깔끔하게 끝내라. 증여받고 신고 안 하는 게 문제지, 증여 자체는 문제가 없어요.
③ 차용이라면 실제처럼 해라. 이자 매달, 원금 연 1회 이상. 형식만 갖춘 차용증은 오히려 더 의심받아요.
'세금 많이 내면 많은 문제가 해결된다'는 말이 있어요. 단기적으로 손해 같아도 길게 보면 훨씬 유리해요." 💡
📌 오늘의 3줄 요약
① 집값 오른 곳을 샀다고 걸리는 게 아니다 — 소득 대비 과도한 자금, 증여세 미신고, 허위 차용이 실제 이유.
② 차용증은 제3자가 봐도 납득할 수 있어야 한다 — 이자 매달, 원금 연1회, 상환 기간 5년 이내.
③ 세금 더 내고 소득 높게 유지하는 것이 장기적으로 가장 안전한 전략이다.
② 차용증은 제3자가 봐도 납득할 수 있어야 한다 — 이자 매달, 원금 연1회, 상환 기간 5년 이내.
③ 세금 더 내고 소득 높게 유지하는 것이 장기적으로 가장 안전한 전략이다.
#국세청세무조사 #부동산탈세 #자금출처소명 #증여세신고 #차용증작성법 #부동산세금 #다주택자세금 #부모차용 #편법증여 #부동산이슈브리핑
반응형
'부동산과 경제' 카테고리의 다른 글
| 집주인도 전세 사기 당한다 — 전세권 담보대출 함정과 특약 방어법- 법인과 전세 계약할 때 반드시 확인해야 할 특약 (0) | 2026.06.09 |
|---|---|
| ① 월세 두 달 밀렸다고 바로 내보낼 수 있을까? —임대인 유형별 명도 시작 기준 완전 정리 (0) | 2026.06.09 |
| 🌍 해외에서 지키는 한국 집 — EP.04 - 편말소 버튼, 1년만 당겼어도 1억 2천을 지켰다 ⏰ (0) | 2026.06.08 |
| 🌍 해외에서 지키는 한국 집 — EP.05 편 - 누구에게 맡길 것인가 🔑— 가족 위임 vs 관리업체 vs 세무대리인 (0) | 2026.06.06 |
| 🏠 부동산 이슈 브리핑 — Vol. 12 편 - 같은 동네, 다른 집 🏫— 학군지 옆으로 우회 입성, 그 선택의 진짜 대가 (0) | 2026.06.05 |
반응형