
티스토리 뷰
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
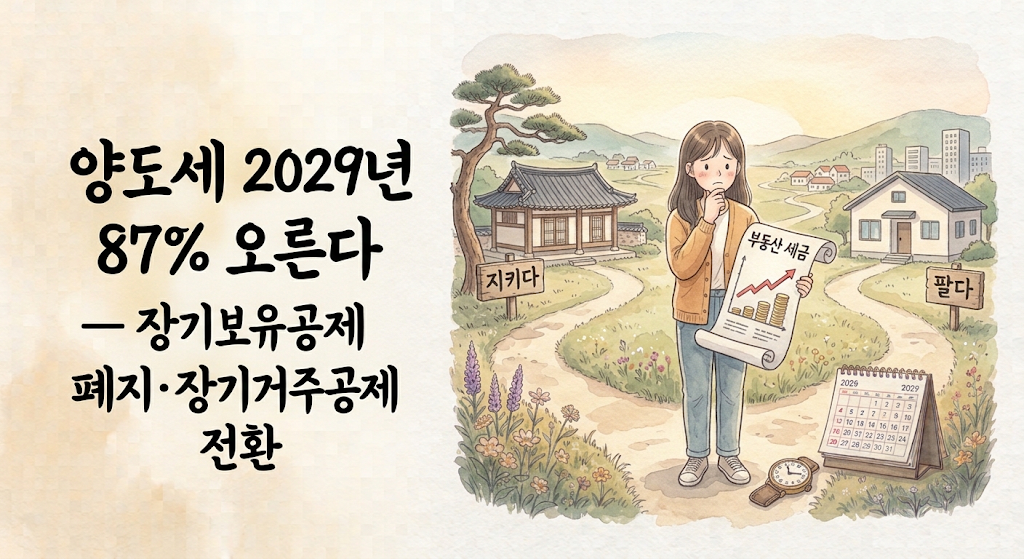
💰 "집 팔까 버틸까?
양도세, 2029년엔 더 낸다"
💬 장기보유공제 → 장기거주공제 전환
🎙️ 진행 : 머니오백 팀장 | 🧾 정숙(세무) · 💰 단비(자산·금융) · 📜 노아(법무)
📌 한 줄 요약
1주택 양도세를 줄여주던 '장기보유특별공제'가 '장기거주공제' 쪽으로 바뀌면서, 2029년부터는 '오래 보유'만으로는 공제를 덜 받게 돼요(거주 요건 중요). 공제 한도도 단계적으로 줄어들어, 같은 집이라도 나중에 팔수록 양도세가 늘 수 있어요(한 시뮬레이션에선 약 +87%). 다만 "그래서 지금 팔라"는 건 아니에요 — 아직 국회 통과 전이라 확정이 아니거든요.
① 뭐가 바뀌나 — '보유'에서 '거주'로
② 얼마나 늘까 — 예시로 보기
지금 팔면 양도세 약 4,994만 원
2029년에 팔면 약 9,352만 원
같은 조건인데 약 87%(+4,359만 원) 증가예요. 거주를 안 했거나 보유로만 버틴 경우일수록 차이가 커져요.
③ 그럼 지금 팔아야 할까? — 아니에요
㉠ 집값이 더 오를 수도 있어 세금만 보고 팔면 손해일 수 있고,
㉡ 내가 '거주'로 전환하면 공제를 다시 챙길 수 있으며,
㉢ 아직 국회 통과 전이라 내용이 바뀔 수 있어요(확정 아님).
주택은 되돌리기 어려운 큰 자산이라, 준비는 미리 하되 결정은 확정 뒤에 하는 게 안전해요.
📋 양도세, 뭐가 달라지나
| 구분 | 내용 |
|---|---|
| 공제 방식 | 장기'보유'특별공제 → 장기'거주' 중심(2029~ 보유요소 축소) |
| 공제 한도 | 2028년 20억 → 2029년 10억(축소) |
| 세액(예시) | 지금 약 4,994만 → 2029년 약 9,352만(+87%) |
| 행동 | 준비는 미리, 결정은 국회 확정 뒤 — 거주 전환도 선택지 |
※ 금액은 특정 가정하의 예시이며, 실제 양도세는 취득·양도가·보유·거주기간 등에 따라 크게 달라요. 아직 확정 전이니 본인 세액은 세무사·홈택스에서 확인하세요.
🗣️ 정리하면
① 장기보유특별공제 → 장기거주공제 전환, 2029년부터 보유요소 축소·한도 20억→10억.
② 같은 집도 나중에 팔수록 양도세↑(예시 +87%, 약 4,994만→9,352만).
③ 그래도 '지금 팔라'는 아님 — 가격·거주 전환·국회 확정 변수, 결정은 확정 뒤.
⚖️ 반드시 확인하세요
이 글은 양도세 개편을 쉽게 이해하기 위한 일반적인 정보이며, 세무 자문이나 매도·보유 권유가 아닙니다. 공제·세율·한도는 국회 심의 중이며 확정·시행 시점에 따라 달라질 수 있습니다. 본인 세액과 전략은 반드시 세무사·홈택스·국세청에서 확인하세요.
· 국회예산정책처 2026년 세법 개정안 분석 및 양도소득세·장기보유/거주공제 관련 공개 해설·보도를 종합·재구성
※ 공개 자료를 바탕으로 재구성·편집했으며, 특정 업체·개인의 표현을 옮기지 않았습니다. 세부 수치는 시점에 따라 달라질 수 있어 공식 확인이 필요합니다.
💬 궁금한 점을 댓글로 남겨주세요
— 머니오백 연구소