
티스토리 뷰
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
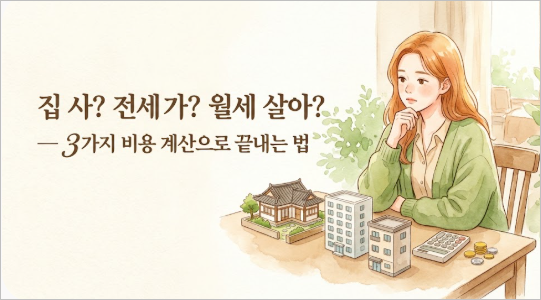
🤔 "집 사? 전세 가? 월세 살아?"
3가지 비용 계산으로 끝내는 법
💬 금리만 보고 결정하면 안 되는 이유
🎙️ 진행 : 머니오백 팀장 | 💰 단비(자산·금융) · 📊 다엘(시장·분석) · 🏢 종순(공인중개사)
📌 한 줄 요약
"금리 오르니 집값 떨어지겠지" 하고 매매만 미루면 주거 문제가 안 풀려요. 집은 필수재라 결국 매매·전세·월세 중 하나를 골라야 하거든요. 그러니 ①주택담보대출 원리금 ②전세대출 이자 ③월세 — 이 세 가지 '월 비용'을 나란히 계산해서 비교하는 게 정답이에요. 같은 돈이면 '남의 집'보다 '내 집'에 쌓이는 쪽이 유리할 때가 많아요.
① "금리 오르니 집 안 살래"의 함정
② 전세 올랐는데 대출? 그래서 월세로
③ 핵심 — 세 가지 '월 비용'을 나란히
㉠ 매매 : 주택담보대출 원리금(원금+이자) — 이자는 '비용'이지만 원금은 내 자산으로 쌓여요.
㉡ 전세 : 전세대출 이자 — 보증금은 돌려받지만 이자는 순수 비용.
㉢ 월세 : 매달 내는 월세 — 전액 비용, 남는 게 없어요.
같은 금액이 나가더라도 매매는 일부가 '내 집'에 쌓이고, 월세는 '남의 집'에 사라져요. 이 차이를 숫자로 봐야 판단이 서요.
📋 비교 예시 (가정 — 내 상황 숫자로 바꿔보세요)
| 구분 | 초기 목돈 | 매달 나가는 돈 | 남는 것 |
|---|---|---|---|
| 매매 | 계약금·대출 외 자기자본 | 원리금(이자+원금) | 원금↑ = 내 자산 |
| 전세 | 보증금(대출 포함) | 전세대출 이자 | 보증금은 회수 |
| 월세 | 보증금(소액) | 월세 전액 | 남는 것 없음 |
※ 금리·집값·보증금은 지역·시점·개인 신용에 따라 크게 달라요. 위 표는 '계산 틀'이며, 실제 숫자는 은행·중개사에서 본인 기준으로 확인하세요.
④ 왜 공급은 금리처럼 빨리 안 변할까
🗣️ 정리하면
① 집은 필수재 — 안 사도 전세·월세는 골라야 하니 "기다리기"도 비용이 든다.
② 매매 원리금 · 전세대출 이자 · 월세 — 세 가지 월 비용을 나란히 계산해 비교.
③ 금리는 빨리, 공급은 느리게 변한다 — 금리 하나만 보고 결정하지 말 것.
⚖️ 반드시 확인하세요
이 글은 주거 선택을 돕기 위한 일반적인 정보이며, 특정 매수·매도·대출을 권유하는 투자 자문이 아닙니다. 금리·집값·보증금·대출 한도는 지역·시점·개인 상황에 따라 달라지고 바뀔 수 있습니다. 실제 결정 전에는 은행·공인중개사·세무 전문가와 본인 기준으로 상담하세요.
· 2026년 서울 전월세 거래 통계 및 전월세·금리 관련 공개 해설·보도를 종합·재구성
※ 공개 자료를 바탕으로 재구성·편집했으며, 특정 업체·개인의 표현을 옮기지 않았습니다. 세부 수치는 시점에 따라 달라질 수 있어 공식 확인이 필요합니다.
💬 궁금한 점을 댓글로 남겨주세요
— 머니오백 연구소