
티스토리 뷰
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
🏠 간병비 B③
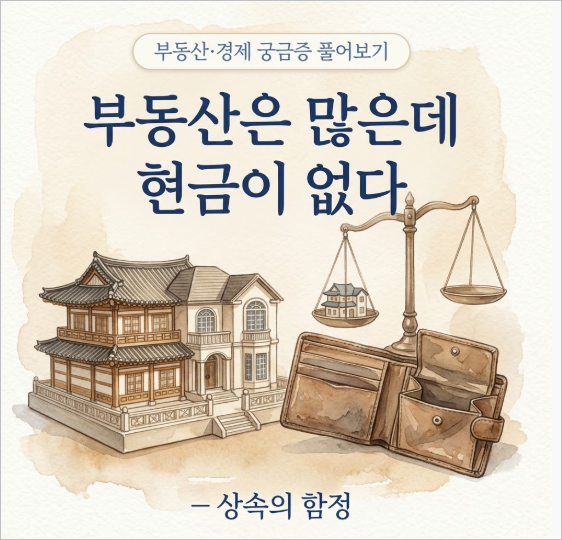
부동산은 많은데 현금이 없다
💬 토론 — 두 입장이 맞붙습니다
🎙️ 진행 : 머니오백 팀장 | 🧑💼 현주(집을 지키자) · 정숙(유동성이 먼저)
📌 한 줄 요약
부동산은 많은데 현금이 없으면, 간병비도 상속세도 못 내요. 집이 안 팔리면 헐값에 넘어가기도 하죠. 다운사이징으로 현금 유동성을 만드는 방법이 있는데, 여기엔 지켜야 할 삶의 터전과 현금의 필요가 부딪혀요.
⚖️ 오늘의 쟁점
간병비·상속세가 걱정인데 가진 건 집 한 채(고가 부동산)뿐. 집을 줄여(다운사이징) 현금을 만들까, 아니면 터전을 지킬까? 두 입장이 갈립니다.
📋 '부동산만'의 함정
| 상황 | 문제 |
|---|---|
| 집값 상승 | 상속세만 늘어남(현금 없이) |
| 간병비 발생 | 자녀가 생활비 대다 고갈 |
| 상속 시 현금 부족 | 급매·공매로 헐값 처분 위험 |
| 해법(예) | 같은 동네 다운사이징으로 현금 확보 |
※ 세금(양도·상속·취득)과 비과세 요건은 개인마다 다르고 복잡해요. 반드시 세무사와 상담해 계산하세요.
📊 '자산'과 '현금'은 다르다
서류상 부자여도, 쓸 현금이 없으면 위기에 약해요. 방향만 개념도로 표현했어요.
※ 방향을 이해하기 위한 개념도이며, 실제 수치가 아닙니다.
🗣️ 그래서 결론은?
① 부동산만 있고 현금 없으면 간병비·상속세에 취약(헐값 처분 위험).
② 같은 동네 다운사이징으로 터전 지키며 현금 유동성 확보(비과세 요건 확인).
③ 정답은 집집마다 다름 — 서두르지 말고 세무사와 미리 상의.
⚖️ 반드시 확인하세요
이 글은 부동산 유동성과 상속을 쉽게 이해하기 위한 일반적인 정보이며, 특정 금융상품(종신보험 등) 가입이나 부동산 매매를 권유하지 않습니다. 양도·상속·취득세와 비과세 요건은 개인마다 다르고 복잡하며 시점에 따라 바뀝니다. 실제 결정 전 반드시 세무사 등 전문가와 상담하시기 바랍니다.
· 부동산 편중 자산의 유동성·상속 관련 공개 일반 자료를 종합·재구성
※ 공개 자료를 바탕으로 재구성·편집했으며, 특정 상품·업체를 홍보하지 않습니다. 세금·요건은 개인·시점에 따라 달라져 전문가 확인이 필요합니다.
📮 간병·상속 시리즈, 이것으로 마무리
💬 궁금한 점을 댓글로 남겨주세요.
— 머니오백 연구소