
티스토리 뷰
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
🎯 국민연금 C①
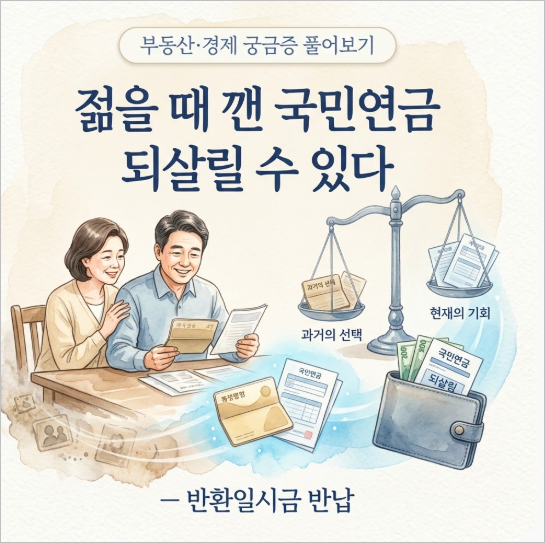
'반환일시금 반납' 제2의 로또
💬 고민 상담소 — 여러분의 사연에 답해드립니다
🎙️ 진행 : 머니오백 팀장 | 🧑💼 상담 : 단비(자산·금융)
📌 한 줄 요약
예전에 국민연금을 중간에 해지하고 목돈으로 찾아간(반환일시금) 적 있나요? 그 돈에 이자를 더해 다시 넣으면(반납) 그 시절 가입기간이 되살아나요. 옛날의 높은 소득대체율·재평가율까지 복원돼, 적게 넣고 크게 받는 '제2의 로또'로 불려요.
💌 오늘의 사연
"팀장님, 제가 젊을 때 직장을 그만두면서 국민연금을 해지하고 목돈으로 받아버렸어요. 30년도 더 된 일이에요. 그땐 몰랐죠. 이제 와 연금을 알아보니 그때 기간이 통째로 사라졌더라고요. 너무 후회돼요. 이거 되살릴 방법이 정말 없을까요?"
— 젊을 때 연금 깬 걸 후회하는 분
📋 반납하면 되살아나는 것
| 복원되는 것 | 효과 |
|---|---|
| 가입기간 | 사라진 기간이 그대로 복원 |
| 소득대체율 | 옛 70%대(현재보다 높음) 복원 |
| 재평가율 | 옛 돈의 가치를 현재가치로 반영 |
※ 복원 효과·이자·시한은 개인·시점에 따라 달라요. 반드시 국민연금공단(1355)에서 본인 조건을 확인하세요.
📊 '내는 돈'보다 '되살아나는 가치'가 크다
반납은 적게 넣고 큰 가치를 복원하는 구조예요. 방향만 개념도로 표현했어요.
※ 방향을 이해하기 위한 개념도이며, 실제 수치가 아닙니다. 개인별로 다릅니다.
🗣️ 그래서, 지금 뭘 하면 될까요
① 반환일시금 반납 = 옛날에 찾아간 연금을 이자 더해 다시 넣어 기간 복원.
② 기간뿐 아니라 옛 소득대체율(70%)·재평가율까지 복원 — '제2의 로또'.
③ 연금 받기 전에만 가능(60세 전후 마지막 기회) — 공단 1355에 시뮬레이션 요청.
⚖️ 반드시 확인하세요
이 글은 국민연금 반환일시금 반납 제도를 쉽게 이해하기 위한 일반적인 정보입니다. 복원 효과·이자·신청 시한은 개인과 시점에 따라 다르고, 모두에게 이득인 것은 아닙니다. 반드시 국민연금공단(1355)에서 본인 시뮬레이션과 조건을 확인한 뒤 결정하세요.
· 국민연금공단 반환일시금 반납 제도 안내 및 공개 해설 자료를 종합·재구성
※ 공개 자료를 바탕으로 재구성·편집했으며, 세부 내용은 시점에 따라 달라질 수 있어 공식 확인이 필요합니다.
📮 C② 주택연금 제대로 알기 편으로 이어집니다
— 머니오백 연구소