
티스토리 뷰
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
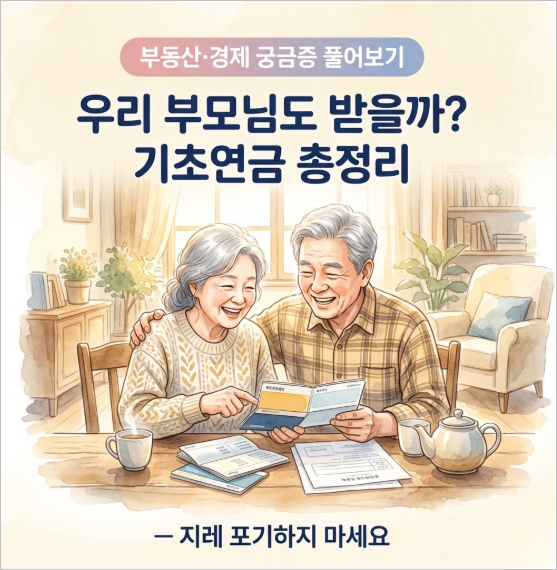
👵 우리 부모님도 받을까?
기초연금 총정리
💬 여러 전문가의 이야기를 모아 쉽게 풀어드립니다
🎙️ 진행 : 머니오백 팀장 | 🧑💼 게스트 : 정숙 · 단비 · 종순
📌 한 줄 요약
기초연금은 만 65세 이상 어르신 중 소득·재산이 하위 70%면 매달 받는 노후 지원금이에요. 2026년 단독가구 최대 약 34만 원대. 국민연금 받아도, 집이 있어도 무조건 탈락은 아니에요. 모의계산부터 해보세요.
👵 기초연금이 뭔가요
📋 2026년 기준, 한눈에
헷갈리는 부분을 표로 정리했어요.
| 항목 | 내용 |
|---|---|
| 👥 대상 | 만 65세 이상 + 소득인정액 하위 70% |
| 📊 선정기준액 | 단독 월 247만 원 / 부부 월 395.2만 원 이하 |
| 💵 금액 | 단독 최대 약 34만 원대 (부부는 20% 감액) |
| ⚠️ 제외 | 공무원·사학·군인연금 수급자와 배우자는 원칙 제외 |
| 📝 신청 | 복지로 · 주민센터 · 국민연금공단 (모의계산: 복지로) |
※ 기준·금액은 매년 바뀝니다. 정확한 수급 여부는 복지로 모의계산과 주민센터 상담으로 확인하세요.
📊 기준이 올라서, 다시 봐야 한다
2026년에 선정 기준이 8.3% 올랐어요. 예전에 아깝게 떨어진 분도 다시 대상이 될 수 있어요. 방향만 개념도로 표현했어요.
※ 방향을 이해하기 위한 개념도이며, 실제 수치가 아닙니다.
🗣️ 잘 몰라서 놓치는 3가지
🍩 신청 전 체크 3가지
이것만 챙기면 헛걸음을 줄여요.
➡️ 만 65세 되기 한 달 전부터 신청 가능
✅ 오늘의 조언 한마디씩
국민연금 받아도, 집 있어도 무조건 탈락 아니에요. 모의계산부터.
근로소득은 공제가 크고, 국민연금은 100% 반영 — 이 차이를 아세요.
기준이 올랐어요. 예전에 떨어진 부모님도 다시 신청해보세요.
① 만 65세 이상 + 소득인정액 하위 70%면 대상 (단독 최대 약 34만 원대).
② 국민연금·집·차·예금까지 환산 — "안 되겠지" 지레 포기 금지.
③ 2026년 기준 8.3% 인상 — 예전 탈락자도 복지로 모의계산 후 재도전.
⚖️ 반드시 확인하세요
이 글은 기초연금 제도를 쉽게 이해하기 위한 일반적인 정보입니다. 대상·선정기준액·금액·재산 공제는 지역과 시점에 따라 다르고 매년 바뀝니다. 특히 소득인정액 계산은 개인마다 결과가 달라지므로, 신청 전 복지로 모의계산과 주민센터·국민연금공단 상담으로 꼭 확인하시기 바랍니다.
· 보건복지부·복지로 기초연금 안내 및 공개 해설 자료를 종합·재구성
· 소득인정액 계산·선정기준액·신청 방법에 관한 공개 일반 자료 참고
※ 위 내용은 공개된 자료를 바탕으로 일반 독자의 이해를 돕기 위해 재구성·편집한 것이며, 세부 금액·기준은 시점에 따라 달라질 수 있어 공식 확인이 필요합니다.
📮 다음 편도 몰라서 놓치는 혜택을 쉽게 풀어드립니다
💬 기초연금, 궁금한 점을 댓글로 남겨주세요.
— 머니오백 연구소

'부동산과 경제' 카테고리의 다른 글
| 종부세 합산배제, 다시 신고해야 하나요? — 놓치면 세금 추징 (0) | 2026.09.20 |
|---|---|
| 기초연금 받는 부모님, 통신비 감면 놓치고 계세요 (0) | 2026.09.19 |
| 근로장려금 "나는 아니겠지"? 프리랜서·절반 지급도 있어요 (0) | 2026.09.17 |
| 남들 다 한다는 코인 적립 — 시작 전에 지켜야 할 3원칙 (0) | 2026.09.17 |
| 보조금24·복지로·정부24 차이 — 내 혜택 빠짐없이 받는 법 (0) | 2026.09.16 |