
티스토리 뷰
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
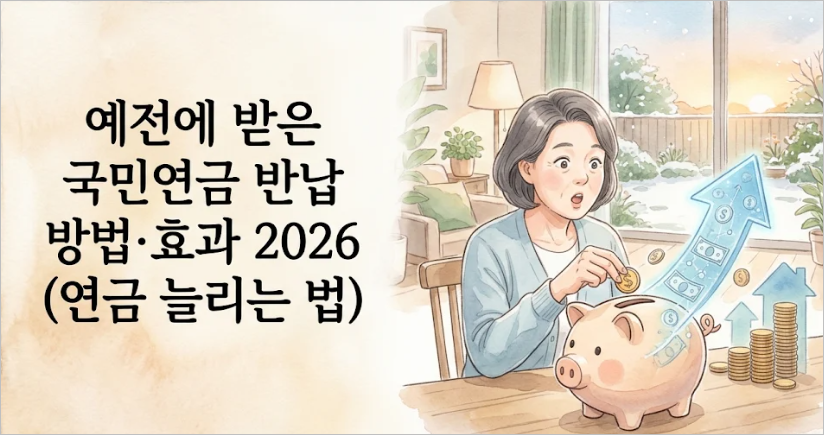
💸 "예전에 받은 국민연금,
다시 넣으면 연금이 는다고?"
💬 반환일시금 '반납' = 제2의 연금
🎙️ 진행 : 머니오백 팀장 | 💰 단비(자산·금융) · 🧾 정숙(세무) · 🏡 현주(생활)
📌 한 줄 요약
예전에 직장을 그만두며 '반환일시금'으로 받아간 국민연금이 있다면, 그 돈을 이자를 붙여 다시 돌려내는 '반납'으로 사라졌던 가입 기간을 되살릴 수 있어요. 특히 옛날에 가입한 기간은 소득대체율이 높아서, 반납하면 연금이 크게 늘기도 해요(예: 월 20만 원→35만 원). 그래서 '제2의 연금'이라 불려요. 반납 대상이면 추납·임의계속보다 먼저 검토하세요.
① '반납'이 뭐예요?
② 왜 그렇게 유리할까 — 옛날 소득대체율
③ 반납 · 추납 · 임의계속 — 순서가 있어요
㉠ 반납 : 예전에 받아간 반환일시금을 되돌림(옛 높은 비율 부활 → 가장 유리할 때가 많음)
㉡ 추납 : 과거 '납부예외(소득 공백)' 기간의 보험료를 나중에 메움(최대 119개월)
㉢ 임의계속가입 : 60세 이후에도 계속 내서 기간을 채움
반납 대상이면 반납부터 보는 게 유리한 경우가 많아요. 단, 한 번에 목돈이 들 수 있으니 분할 납부도 가능해요.
📋 누가·어떻게
| 구분 | 내용 |
|---|---|
| 대상 | 과거 반환일시금을 받아 탈퇴한 이력이 있는 사람(1999년 이후 기간 복원) |
| 방법 | 받았던 금액 + 이자를 반납 — 일시 또는 분할납부 가능 |
| 효과 | 사라진 가입 기간 부활 + 옛 높은 소득대체율로 연금 증가 |
| 신청 | 국민연금공단 ☎1355 · '내 곁에 국민연금' · 지사(평일) |
※ 반납 가능 여부·금액·유불리는 개인 가입이력에 따라 크게 달라요. 반드시 공단에서 '내 경우' 시뮬레이션을 받아보세요.
🗣️ 정리하면
① 반납 = 예전에 받은 반환일시금을 이자 붙여 되돌려 가입 기간 부활.
② 옛 높은 소득대체율로 되살아나 연금이 크게 늘 수 있음(예: 20만→35만).
③ 반납 대상이면 추납·임의계속보다 먼저 검토 — 공단에 가능 여부 문의.
⚖️ 반드시 확인하세요
이 글은 국민연금 반납 제도를 쉽게 이해하기 위한 일반적인 정보이며, 공식 안내가 아닙니다. 반납 가능 여부·금액·유불리는 개인 가입이력과 시점에 따라 달라지고 바뀔 수 있습니다. 실제 신청 전에는 반드시 국민연금공단(☎1355)·'내 곁에 국민연금'에서 본인 기준으로 확인하세요.
· 국민연금공단 공개 안내(반납·추납 제도) 및 공개 해설·보도를 종합·재구성
※ 공개 자료를 바탕으로 재구성·편집했으며, 특정 업체·개인의 표현을 옮기지 않았습니다. 세부 기준은 시점에 따라 달라질 수 있어 공식 확인이 필요합니다.
💬 궁금한 점을 댓글로 남겨주세요
— 머니오백 연구소