
티스토리 뷰
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
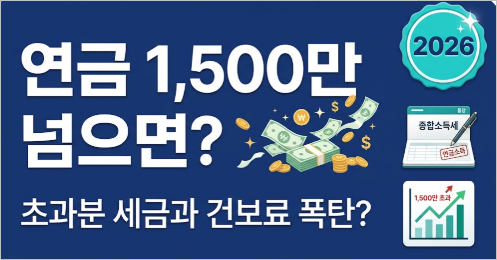
💸 연금, 이 금액 넘으면
세금 폭탄 맞아요
💬 사적연금 '연 1,500만 원' 기준, 쉽게 풀어드립니다
🎙️ 진행 : 머니오백 팀장 | 🧑💼 단비(자산·금융)
📌 한 줄 요약
연금저축·IRP 같은 사적연금에서 세액공제 받은 돈·운용수익으로 받는 연금이 연 1,500만 원을 넘으면, 종합과세 또는 16.5% 분리과세 중 선택해야 해요. 넘기면 세금이 확 늘 수 있어요. 단, 퇴직금(이연퇴직소득)·공적연금은 이 1,500만 원에 안 합쳐요.
💬 오늘의 궁금증
"연금저축이랑 IRP에 열심히 채워서 세액공제 많이 받았어요. 그런데 '연금 받을 때 1,500만 원 넘으면 세금 폭탄'이라는 말을 들었어요. 이게 무슨 소리예요? 많이 받으면 오히려 손해인가요?"
— 연금 열심히 채운 분
📋 연금계좌 '돈의 세 종류'
| 재원 | 세금·1,500만 원 기준 |
|---|---|
| 퇴직금(이연퇴직소득) | 퇴직소득세 감면 적용, 1,500만 원에 미포함 |
| 세액공제 안 받은 내 돈 | 이미 세금 낸 돈 → 과세 제외 |
| 세액공제 받은 돈·운용수익 | 연 1,500만 원 이하 저율, 초과 시 종합과세/16.5% 선택 |
※ 세율·기준은 시점에 따라 바뀔 수 있어요. 본인 연금의 재원 구성과 세금은 금융사·국세청(126)·세무사에게 확인하세요.
🗣️ 그래서, 어떻게 하면 될까요
① 세액공제 받은 사적연금(연금저축·IRP)이 연 1,500만 원 넘으면 종합과세/16.5% 선택.
② 퇴직금 연금·공적연금(국민연금)은 이 1,500만 원에 안 합쳐짐.
③ 한 해에 몰아 받지 말고 길게 나눠 받기 — 재원 구성은 금융사에 꼭 확인.
⚖️ 반드시 확인하세요
이 글은 사적연금 과세 기준을 쉽게 이해하기 위한 일반적인 정보이며, 특정 상품을 홍보하지 않습니다. 세율·한도·요건은 개인 상황과 시점에 따라 다르고 바뀔 수 있습니다. 실제 수령 전 금융회사·국세청(126)·세무사에게 본인 조건을 확인하세요.
· 국세청 연금소득 과세 안내 및 공개 해설 자료를 종합·재구성
※ 공개 자료를 바탕으로 재구성·편집했으며, 세부 기준은 시점에 따라 달라질 수 있어 공식 확인이 필요합니다.
📮 '건보료 줄이는 통장' 편으로 이어집니다
— 머니오백 연구소