
티스토리 뷰
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
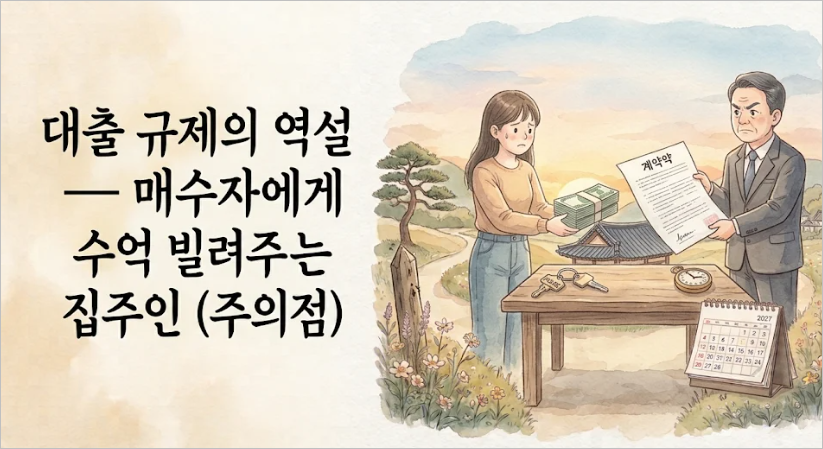
🏦 "은행 대신 집주인이
수억을 빌려준다?"
💬 대출 규제가 낳은 '집주인 사금융'
🎙️ 진행 : 머니오백 팀장 | 💰 단비(자산·금융) · 📜 노아(법무) · 🏢 종순(공인중개사)
📌 한 줄 요약
주담대 고정금리가 5%를 넘고 대출 규제가 강해, 사고 싶어도 은행 대출이 부족한 매수자가 늘었어요. 그러자 '빨리 팔고 싶은 집주인'이 매수자에게 직접 돈을 빌려주는 거래가 등장했어요(집주인 근저당). 양쪽 니즈가 맞아떨어진 건데, 이건 엄연한 사금융이라 금리·상환·안전장치를 아주 신중히 따져야 해요.
① 왜 이런 일이 — 대출이 막혔다
② 집주인은 왜 빌려줄까 — 니즈가 맞는다
③ 그런데 — 반드시 주의할 점
㉠ 상환 계획이 확실해야 — "곧 들어올 돈"이 늦어지면 단기에 큰돈을 못 갚아 위험해져요.
㉡ 조건·순위를 서면으로 — 금리·기간·근저당 설정 순위(은행 대출과의 관계)를 계약서에 명확히.
㉢ 세금·법률 확인 — 거래 구조에 따라 세무·법적 쟁점이 생길 수 있어 전문가 검토 필수.
한마디로 '다리'는 되지만, 다리가 무너지면 크게 다칠 수 있어요.
📋 한눈에
| 구분 | 내용 |
|---|---|
| 배경 | 주담대 고정 5%↑ + 대출 한도 규제 → 잔금 부족 |
| 구조 | 집주인(빨리 팔고 싶음)이 매수자에게 단기 대출(근저당) |
| 조건(예) | 6개월~1년·금리 5%대·소득 심사 — 합법 |
| 주의 | 상환 계획·서면 조건·근저당 순위·세무 검토 필수(사금융) |
※ 개별 거래 구조에 따라 세무·법적 쟁점이 달라요. 실행 전 반드시 세무사·변호사·공인중개사 검토를 받으세요.
🗣️ 정리하면
① 주담대 고정 5%↑·대출 규제로 잔금 부족 → '집주인이 매수자에게 빌려주는' 거래 등장.
② 빨리 팔려는 집주인과 돈 모자란 매수자의 니즈가 맞은 것 — 합법이지만 사금융.
③ 상환 계획·서면 조건·근저당 순위·세무 검토 필수 — 무리한 매수 수단으론 위험.
⚖️ 반드시 확인하세요
이 글은 최근 거래 현상을 쉽게 이해하기 위한 일반적인 정보이며, 특정 거래 방식을 권유하는 것이 아닙니다. 사금융 거래는 금리·상환·담보 순위·세무에 따라 위험이 달라질 수 있습니다. 실행 전에는 반드시 세무사·변호사·공인중개사 등 전문가의 검토를 받으세요.
· 2026년 주택담보대출 금리·대출 규제 및 매매 거래 관행 관련 공개 해설·보도를 종합·재구성
※ 공개 자료를 바탕으로 재구성·편집했으며, 특정 업체·개인의 표현을 옮기지 않았습니다. 세부 내용은 시점에 따라 달라질 수 있어 공식 확인이 필요합니다.
💬 궁금한 점을 댓글로 남겨주세요
— 머니오백 연구소