
티스토리 뷰
국민연금 10년 미만 반환일시금 신청방법·소멸시효 2026 (안 하면 사라져요)- 반환일시금 vs 매달 연금 — 임의계속가입·추납 총정리
머니 오백 연구소 500 2026. 10. 27. 08:02
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
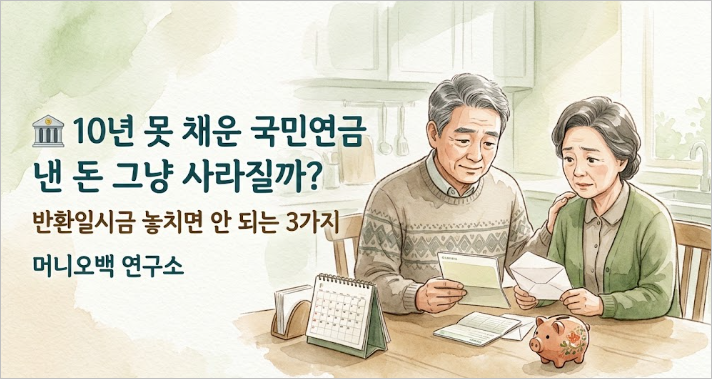
🏦 "10년 못 채운 국민연금,
낸 돈 그냥 사라질까?"
💬 반환일시금, 안 챙기면 놓치는 3가지
🎙️ 진행 : 머니오백 팀장 | 🧾 정숙(세무) · 💰 단비(자산·금융) · 🏡 현주(생활)
📌 한 줄 요약
국민연금 가입이 10년(120개월)에 못 미치면 매달 받는 연금 대신 '반환일시금'(낸 보험료+이자)을 받아요. 그런데 ①공단이 알아서 주지 않고 '직접 청구'해야 하고 ②청구 시효는 10년(지나면 소멸) ③그냥 받기보다 10년을 채워 '매달 연금'으로 받는 길이 더 유리할 때가 많아요. 모르고 안 챙기면 내 돈이 날아갈 수 있어요.
① 반환일시금이 뭐예요?
② 왜 '함정'일까 — 자동으로 안 줘요
③ 시효는 '10년' — 지나면 진짜 사라져요
① 60세(수급 나이)가 됐는데 가입 10년 미만
② 가입자가 사망(유족연금 대상이 아닐 때)
③ 국외이주·국적상실로 더는 가입할 수 없을 때
④ 어떻게 청구하나요?
⑤ 받기 전에 — '매달 연금'이 더 나을 수도
㉠ 임의계속가입 : 60세가 넘어도 계속 보험료를 내서 부족한 개월을 채우는 제도.
㉡ 추후납부(추납) : 과거에 못 낸 기간의 보험료를 나중에 메워 가입기간을 늘리는 제도.
한 번 일시금으로 받아버리면 그 가입이력은 사라져요. 그러니 청구 전에 공단에 "일시금 vs 연금, 내 경우엔 뭐가 유리한지" 꼭 상담하세요.
📋 한눈에 보는 체크리스트
| 구분 | 핵심 |
|---|---|
| 받는 경우 | 가입 10년 미만 + 60세 도달 / 사망 / 국외이주·국적상실 |
| 청구 방식 | 본인이 직접 청구 — '내 곁에 국민연금' 앱·☎1355·지사(평일) |
| 시효 | 10년(2018.1.25부터 5년→10년) — 지나면 소멸 |
| 더 유리한 선택 | 임의계속가입·추납으로 10년 채워 '매달 연금' 검토 |
※ 반환일시금·연금 선택, 시효 기산일, 해외거주자 절차는 개인 가입이력에 따라 달라요. 반드시 공단(☎1355)에 본인 기준으로 확인하세요.
🗣️ 정리하면
① 가입 10년 미만이면 연금 대신 '반환일시금'(낸 돈+이자) — 공단이 아니라 내가 직접 청구.
② 청구 시효는 10년(2018.1.25부터 연장). 지나면 소멸되니 미루지 말 것.
③ 10년에 가까우면 임의계속가입·추납으로 채워 '매달 연금'이 대개 유리 — 청구 전 공단 상담 필수.
⚖️ 반드시 확인하세요
이 글은 국민연금 반환일시금 제도를 쉽게 이해하기 위한 일반적인 정보이며, 공식 안내가 아닙니다. 지급 요건, 시효 기산일, 일시금·연금 선택의 유불리, 해외거주자 절차는 개인의 가입이력과 시점에 따라 달라지고 바뀔 수 있습니다. 실제 신청 전에는 반드시 국민연금공단(☎1355)·'내 곁에 국민연금'에서 본인 기준으로 확인하세요.
· 국민연금공단 공개 안내 및 국민연금법(반환일시금·소멸시효 10년) 관련 공개 해설, 2026년 반환일시금 관련 언론 보도를 종합·재구성
※ 공개 자료를 바탕으로 재구성·편집했으며, 특정 업체·개인의 표현을 옮기지 않았습니다. 세부 기준은 시점에 따라 달라질 수 있어 공식 확인이 필요합니다.
💬 궁금한 점을 댓글로 남겨주세요
— 머니오백 연구소