
티스토리 뷰
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
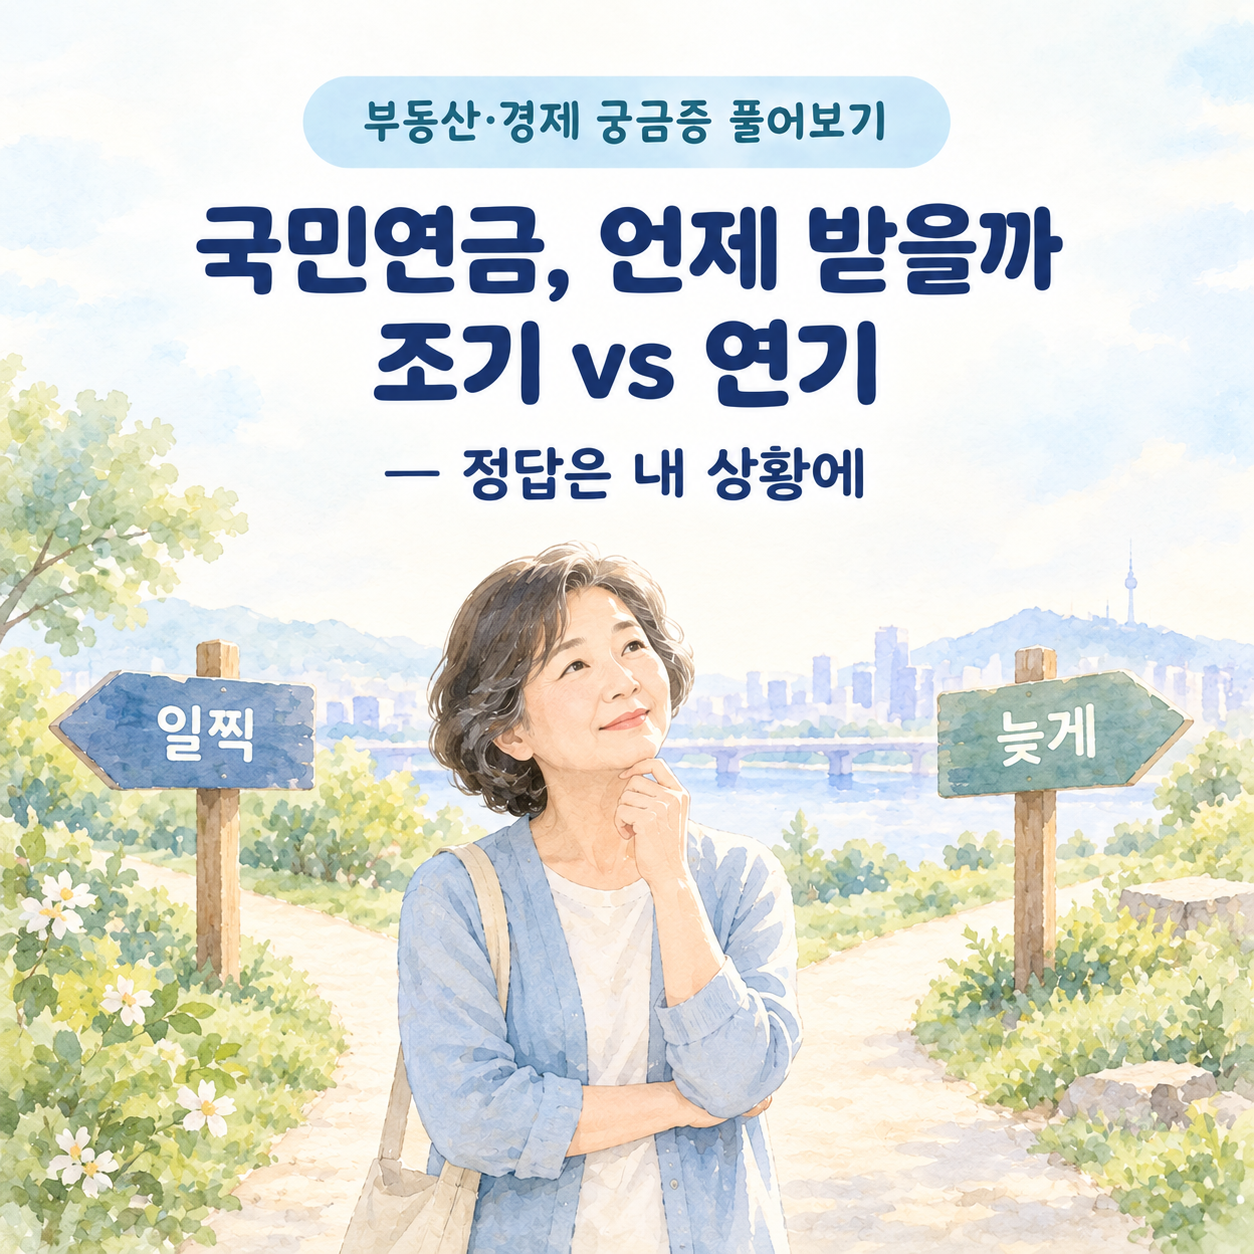
⏰ 국민연금, 언제 받을까
조기 vs 연기
💬 여러 전문가의 이야기를 모아 쉽게 풀어드립니다
🎙️ 진행 : 머니오백 팀장 | 🧑💼 게스트 : 단비 · 정숙 · 다엘
📌 한 줄 요약
국민연금은 최대 5년 일찍(조기) 받거나 최대 5년 늦게(연기) 받을 수 있어요. 일찍 받으면 최대 30% 깎이고, 늦게 받으면 최대 36% 늘어나요. 정답은 없어요. 내 건강·소득·수명에 달렸습니다.
⏰ 조기수령과 연기수령이 뭔가요
📋 세 갈래 길, 한눈에
같은 연금이라도 언제 받느냐로 달라져요. (월 100만 원 기준 예시)
| 선택 | 수령액(예시) | 이런 분께 |
|---|---|---|
| 🏃 조기 (−30%) | 월 70만 원 | 은퇴 후 당장 생활비 필요 |
| 🚶 정상 | 월 100만 원 | 무난한 기본 선택 |
| 🧗 연기 (+36%) | 월 136만 원 | 여유 있고 장수 예상 |
※ 감액·증액률·개시연령은 출생연도와 제도에 따라 다릅니다. 정확한 건 국민연금공단(1355)·내 곁에 국민연금 앱에서 확인하세요.
📊 결국 '손익분기'는 수명에서 갈린다
일찍 받으면 총액은 빨리 쌓이고, 늦게 받으면 오래 살수록 앞서요. 방향만 개념도로 표현했어요.
※ 방향을 이해하기 위한 개념도이며, 실제 수치가 아닙니다.
🗣️ 놓치기 쉬운 3가지
🍩 나에게 맞는 선택은?
정답은 없어요. 내 상황으로 고르세요.
➡️ 먼저 내 예상 수령액부터 (☎ 1355)
✅ 오늘의 조언 한마디씩
조기 −30%, 연기 +36%. 조기는 한 번 깎이면 평생이에요.
결국 수명·건강·소득 싸움. 무조건 유리한 선택은 없어요.
건보료 피부양자도 함께 보고, 예상 수령액부터 확인하세요.
① 조기수령은 최대 −30%(평생 고정), 연기수령은 최대 +36%.
② 정답은 없다 — 건강·소득·수명에 따라 유리한 선택이 다르다.
③ 건보료 피부양자까지 보고, 내 예상 수령액부터 확인(☎ 1355).
⚖️ 반드시 확인하세요
이 글은 국민연금 수령 시점을 쉽게 이해하기 위한 일반적인 정보이며, 특정 선택을 권유하지 않습니다. 감액·증액률·개시연령·감액 기준은 출생연도와 제도에 따라 다르고 바뀝니다. 실제 결정 전 국민연금공단(1355) 상담과 예상 수령액 조회로 꼭 확인하시기 바랍니다.
· 국민연금공단 조기·연기연금 안내 및 공개 해설 자료를 종합·재구성
· 감액·증액률·손익분기에 관한 공개 일반 자료 참고
※ 공개 자료를 바탕으로 재구성·편집했으며, 세부 수치는 시점에 따라 달라질 수 있어 공식 확인이 필요합니다.
📮 다음 편도 노후의 궁금증을 쉽게 풀어드립니다
💬 국민연금, 궁금한 점을 댓글로 남겨주세요.
— 머니오백 연구소