
티스토리 뷰
머니 오백 연구소 팀장입니다.
노후 준비를 위해 월 500만원 현금흐름을 목표로 부동산과 경제를 연구하고 있습니다.
실제 부동산과 주식에 투자하면서 데이터를 분석하고 공부한 내용을 공유합니다.
투자자 관점에서 실전에 도움이 되는 분석을 전해드립니다.
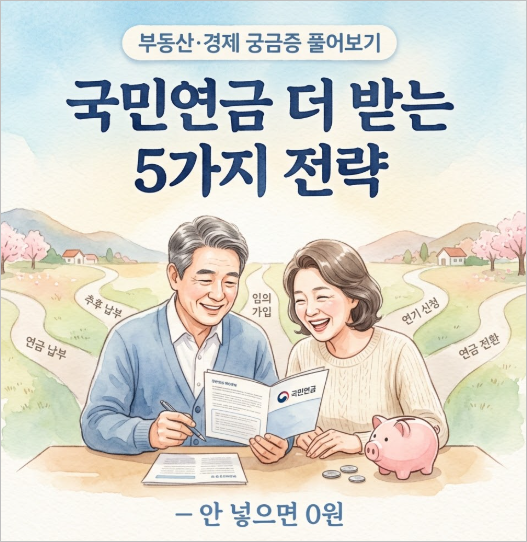
💰 국민연금 A①
더 받는 5가지 전략
💬 여러 전문가의 이야기를 쉽게 풀어드립니다
🎙️ 진행 : 머니오백 팀장 | 🧑💼 게스트 : 단비 · 다엘 · 정숙
📌 한 줄 요약
국민연금은 나라가 운용하는 1층 연금이라, 잘 키우면 든든해요. 더 받는 길이 다섯 가지예요. 임의가입 · 임의계속가입 · 크레딧 · 추후납부 · 연기연금. 하나씩 챙기면 평생 받는 돈이 달라져요.
💰 왜 국민연금부터인가
📋 더 받는 5가지, 한눈에
| 전략 | 핵심 |
|---|---|
| 임의가입 | 의무 아닌 사람도 스스로 가입(주부 등) |
| 임의계속가입 | 60세 넘어 65세까지 더 납부 |
| 크레딧 | 군복무·출산·실업 기간 추가 인정 |
| 추후납부 | 못 낸 기간 나중에 몰아 납부 |
| 연기연금 | 미루면 1년 +7.2%(최대 +36%) |
※ 금액·요건은 시점에 따라 달라져요. '내 곁에 국민연금' 앱·국민연금공단(1355)에서 본인 상황을 확인하세요.
📊 챙기느냐 마느냐가 평생을 가른다
같은 나이라도, 이 제도들을 챙긴 사람과 아닌 사람의 연금은 갈려요. 방향만 개념도로 표현했어요.
※ 방향을 이해하기 위한 개념도이며, 실제 수치가 아닙니다.
✅ 오늘의 조언 한마디씩
국민연금은 1층 바닥. 먼저 단단히 깔고 개인·퇴직연금을 올리세요.
주부도 임의가입 가능 — 안 넣으면 0원, 넣으면 평생.
크레딧·추납은 놓치기 쉬워요. 공단에 '내 것 있나' 꼭 물어보세요.
① 국민연금은 나라가 운용·물가반영하는 유리한 1층 연금.
② 더 받는 5가지: 임의가입·임의계속가입·크레딧·추납·연기연금.
③ 크레딧·추납은 신청해야 인정 — 공단(1355)에 내 것부터 확인.
⚖️ 반드시 확인하세요
이 글은 국민연금 제도를 쉽게 이해하기 위한 일반적인 정보이며, 특정 상품 가입을 권유하지 않습니다. 금액·요건은 시점과 개인 상황에 따라 다르고 바뀝니다. 실제로는 국민연금공단(1355)·'내 곁에 국민연금' 앱에서 본인 예상액과 자격을 확인하세요.
· 국민연금공단 제도 안내(임의가입·임의계속가입·크레딧·추후납부·연기연금) 공개 자료를 종합·재구성
※ 공개 자료를 바탕으로 재구성·편집했으며, 세부 내용은 시점에 따라 달라질 수 있어 공식 확인이 필요합니다.
📮 A② 2026 국민연금 개정 편으로 이어집니다
— 머니오백 연구소